Revolut – Kids & Teens
Revolut LtdFinanzasVerificado
- 246.00 Reseñas
- 4,8
- Descargas
- 1.000.000+
- Precio
- Free
Capturas de pantalla
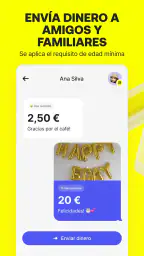
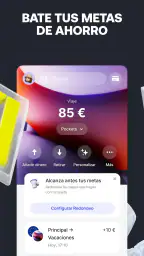
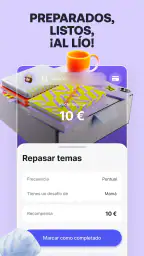
 Análisis de Appwesome
Cuando busco una forma sencilla de enseñar a un menor a manejar su dinero, no me basta con que exista una tarjeta llamativa. Quiero saber quién controla la cuenta, cómo se supervisan los gastos, qué esfuerzo exige para la familia y si la experiencia resulta comprensible para un adolescente. Después de probar Revolut – Kids & Teens, mi impresión es que funciona mejor como una herramienta de aprendizaje financiero conectada a la cuenta de un adulto que como una cuenta bancaria infantil completamente independiente.
La propuesta pertenece a la categoría de finanzas y está desarrollada por Revolut Ltd. Se puede descargar gratis, tiene clasificación PEGI 3 y requiere Android 9 o superior. En la tienda aparece con una valoración media de 4,8 basada en alrededor de treinta y tres mil valoraciones, además de superar el millón de instalaciones. Es una señal de que ha despertado bastante interés, aunque una cifra alta de usuarios nunca sustituye a comprobar si encaja con la forma en que tu familia organiza el dinero.
Qué conviene decidir antes de instalarla
La primera pregunta no debería ser “¿qué aspecto tiene la tarjeta?”, sino “¿qué quiero que aprenda mi hijo o hija?”. Si el objetivo es permitir pequeños gastos con supervisión, separar el dinero destinado a un menor y hablar de presupuesto a partir de movimientos reales, la aplicación tiene bastante sentido. Si lo que se busca es una cuenta tradicional con atención presencial, ingreso de efectivo o una relación bancaria familiar más clásica, conviene mirar otras opciones.
También importa la edad y la autonomía del usuario. Un niño pequeño probablemente necesitará que el adulto gestione casi todo y explique cada paso. Un adolescente puede aprovechar mejor la parte práctica: recibir dinero, revisar en qué lo ha gastado y entender que el saldo no es infinito. La aplicación no elimina la necesidad de conversar sobre seguridad, compras impulsivas o datos personales; simplemente convierte esas conversaciones en algo más concreto.
Yo valoraría tres criterios antes de tomar la decisión. El primero es el nivel de control que necesita la familia. El segundo es la facilidad para separar el dinero del menor de los gastos cotidianos del adulto. El tercero es la tolerancia a resolverlo todo desde el móvil. Esta última cuestión parece menor, pero cambia mucho la experiencia: quien prefiera acudir a una oficina o hablar con un empleado puede sentirse más cómodo con una entidad tradicional.
La diferencia entre enseñar y simplemente pagar
Una tarjeta para adolescentes puede terminar usándose como una herramienta para entregar dinero sin más. En ese caso, el aprendizaje es limitado. A mí me parece más útil plantear una rutina: asignar una cantidad para ciertos gastos, revisar juntos los movimientos y preguntar qué decisiones fueron acertadas. El valor de la aplicación aparece cuando forma parte de ese hábito, no cuando se instala y se deja funcionar sin acompañamiento.
Un escenario bastante realista sería el de una familia que entrega dinero semanal para transporte, merienda y algún capricho. En lugar de dar efectivo y esperar que el menor recuerde cuánto queda, el adulto puede usar la cuenta asociada para mantener una conversación basada en el saldo y los gastos que aparecen. El adolescente gana margen para decidir, mientras el adulto conserva una visión general. Esa combinación resulta más educativa que pagar siempre por él o ella, pero también exige acordar límites claros desde el principio.
Otras noticias para leer
Lo que ofrece a la familia en el día a día
La experiencia está pensada para que el menor tenga una relación más directa con su dinero sin quedar completamente desconectado del adulto responsable. Esa separación es importante: permite practicar decisiones pequeñas sin convertir cada compra en una negociación inmediata. Para mí, el punto fuerte está en ese espacio intermedio entre el efectivo, difícil de seguir, y una tarjeta de adulto entregada sin contexto.
Otro aspecto práctico es la posibilidad de revisar la actividad desde una perspectiva familiar. No lo interpreto como una invitación a vigilar cada movimiento de forma invasiva, sino como una oportunidad para enseñar. Si aparece un gasto inesperado, la conversación puede centrarse en cómo se tomó la decisión y qué efecto tuvo sobre el resto del dinero. El control funciona mejor cuando se utiliza como acompañamiento y no como castigo.
Una recomendación concreta es empezar con una cantidad pequeña y un propósito definido. Por ejemplo, se puede acordar que el dinero cubra determinados gastos cotidianos durante un periodo breve. Después, conviene observar si el adolescente entiende el saldo, distingue entre necesidad y deseo y avisa cuando surge un problema. El mejor uso de la aplicación no es controlar más, sino hacer visible el aprendizaje.
Ventajas frente al efectivo y a una tarjeta de adulto
El efectivo tiene una virtud: es fácil de entender y no depende de una pantalla. Sin embargo, se pierde con facilidad y obliga a llevar una cuenta mental poco precisa. Una tarjeta de adulto, por otro lado, puede resultar cómoda, pero mezcla la autonomía del menor con el dinero principal de la familia. La propuesta de Revolut intenta ocupar un punto intermedio: ofrecer una experiencia propia para el joven dentro de un marco supervisado.
Frente a una cuenta corriente familiar tradicional, la aplicación también puede parecer más directa para una familia acostumbrada a gestionar todo desde el teléfono. No necesito convertir cada pequeño gasto en una operación bancaria formal. Esa sencillez es una ventaja cuando el objetivo es empezar a practicar, especialmente si el adolescente ya usa el móvil con soltura.
Aun así, esa comodidad tiene un coste educativo. Al no manejar billetes y monedas, el dinero puede parecer menos real. Por eso yo combinaría la aplicación con objetivos concretos: ahorrar para algo, registrar durante unos días los gastos pequeños o comparar una compra planificada con otra impulsiva. Sin ese contexto, una interfaz limpia puede hacer que gastar parezca demasiado fácil.
Cuándo gana y cuándo puede no ser la mejor alternativa
En este apartado explico en qué rutinas familiares veo más sentido a la aplicación y cuándo optaría por una alternativa más sencilla o tradicional. Para mí, la clave no es la novedad de tener una tarjeta, sino si la familia puede convertirla en una práctica estable sin añadir tensión innecesaria. También importa comprobar que la autonomía que ofrece encaje con la edad y la confianza que ya existe.
Situaciones en las que la elegiría
La recomendaría a padres que ya utilizan servicios financieros digitales y quieren añadir una experiencia separada para sus hijos. También encaja con adolescentes que empiezan a desplazarse solos, comprar una merienda o administrar una cantidad periódica. En esos casos, la tarjeta y la aplicación pueden servir como un primer paso hacia una responsabilidad gradual, sin entregar desde el principio toda la independencia financiera de un adulto.
Me parece especialmente interesante para familias que viven lejos de una oficina bancaria o que quieren reducir el uso de efectivo. La gestión desde el móvil facilita revisar la situación en momentos normales del día, sin esperar a una visita al banco. Además, el hecho de que sea gratuita para descargar elimina una barrera inicial, aunque siempre conviene revisar las condiciones aplicables al uso concreto antes de tomar decisiones económicas importantes.
También puede ser útil en hogares con varios hijos, siempre que los adultos establezcan reglas coherentes. No se trata únicamente de dar la misma cantidad a todos, porque las edades y las responsabilidades pueden ser distintas. Lo importante es que cada menor entienda qué dinero recibe, para qué sirve y qué ocurre cuando se termina antes de tiempo.
Fricciones que yo tendría en cuenta
La primera limitación es que la autonomía depende de la implicación adulta. Una familia que no quiere revisar nada ni establecer conversaciones sobre dinero puede acabar usando la aplicación como una simple tarjeta de gasto. En ese caso, no aprovechará su principal valor. La herramienta ayuda a organizar la experiencia, pero no sustituye las reglas familiares ni la educación financiera.
La segunda es la dependencia del teléfono. Si el menor tiene el móvil sin batería, lo pierde o no se maneja bien con las aplicaciones, la experiencia puede volverse incómoda. Antes de confiarle gastos importantes, yo comprobaría que sabe consultar lo necesario y que conoce cómo pedir ayuda. Para una compra ocasional y pequeña el riesgo es distinto que para un día completo fuera de casa.
También hay una cuestión de privacidad y confianza. Los padres pueden querer saberlo todo, mientras que el adolescente puede sentir que cada gasto se convierte en una inspección. Mi consejo es acordar de antemano qué se revisará, con qué frecuencia y qué decisiones podrá tomar el menor sin pedir autorización. La claridad evita que la supervisión se perciba como una vigilancia permanente.
Qué alternativas encajan mejor según la familia
Si prefieres enseñar con dinero físico, una asignación en efectivo puede ser más adecuada durante las primeras etapas. Permite tocar el dinero, repartirlo en sobres y ver cómo disminuye de forma inmediata. No ofrece la misma comodidad digital, pero sí una relación muy concreta entre gastar y quedarse con menos.
Si buscas una relación bancaria familiar más amplia, una cuenta juvenil de una entidad tradicional puede tener más sentido. La elección será especialmente razonable para quienes ya concentran allí sus finanzas y valoran resolver dudas por canales convencionales. No afirmo que sea mejor en todos los casos; simplemente responde a una necesidad distinta de la que cubre una herramienta móvil orientada a la autonomía progresiva.
Y si el adolescente todavía no está preparado para manejar una tarjeta, quizá sea preferible esperar. No hay mérito en adelantar la independencia si genera discusiones, compras poco meditadas o una falsa sensación de control. En ocasiones, una hoja de cálculo sencilla, una hucha y una conversación semanal enseñan más que cualquier producto digital.
El coste real de cambiar la rutina
Instalar la aplicación es la parte fácil. El verdadero cambio consiste en trasladar hábitos: decidir cuánto dinero se entrega, explicar qué gastos están permitidos, revisar los movimientos y actuar cuando el saldo se agota. Si la familia ya utiliza otra solución, habrá que dedicar tiempo a explicar al menor qué cambia y a dejar de usar el método anterior. Ese esfuerzo es pequeño cuando existe un objetivo claro, pero puede resultar innecesario si el sistema actual ya funciona bien.
Yo empezaría con una prueba doméstica y unas reglas escritas en lenguaje sencillo. No hace falta crear un contrato complicado. Bastan acuerdos sobre la cantidad, los usos previstos, qué hacer ante una compra equivocada y cómo se tratarán los datos de acceso. Después de un periodo inicial, la familia puede decidir si aumenta la autonomía, mantiene el nivel de control o vuelve al efectivo.
La versión actual indicada para la aplicación es la 5.127, y el lanzamiento original figura el 20 de abril de 2020. Para mí, estos datos son útiles sobre todo para comprobar la compatibilidad del dispositivo y entender que no se trata de una idea recién aparecida. Aun así, antes de instalarla revisaría que el teléfono cumpla el requisito de Android y que tanto el adulto como el menor puedan seguir las actualizaciones normales de la aplicación.
Mi recomendación para distintos perfiles
Para un adolescente que empieza a moverse solo y necesita aprender a administrar pequeñas cantidades, sí la recomendaría. La usaría con límites claros, revisiones periódicas y objetivos concretos. Para un niño muy pequeño, la instalaría únicamente si el adulto va a participar activamente; de lo contrario, la tarjeta puede convertirse en un objeto de consumo sin aprendizaje.
Para una familia que ya está satisfecha con una cuenta juvenil tradicional, no veo una razón automática para cambiar. La migración tiene sentido si la gestión móvil, la separación de gastos y la autonomía gradual resuelven un problema real. Cambiar solo porque la aplicación parece moderna puede añadir trabajo sin mejorar la vida diaria.
En mi caso, la decisión final sería favorable cuando el objetivo es enseñar responsabilidad financiera paso a paso. La aplicación es gratuita, está orientada a un público amplio y ofrece una forma accesible de introducir conversaciones sobre el dinero. Pero no la presentaría como una solución mágica ni como sustituto de la educación familiar. La elegiría por su equilibrio entre autonomía y supervisión, siempre que la familia esté dispuesta a acompañar el proceso.
En resumen, Revolut – Kids & Teens me parece más valiosa como puente que como destino final. Ayuda a pasar del efectivo o de los pagos hechos por los padres a una gestión más consciente por parte del menor. Si ese puente se construye con reglas, revisiones y confianza progresiva, puede ser una herramienta muy práctica. Si solo se busca entregar una tarjeta y olvidarse del tema, elegiría una solución más simple o esperaría hasta que el adolescente esté preparado.
Destacados
- Permite establecer límites de gasto y controlar el uso desde la cuenta familiar.
- Las notificaciones de pagos ayudan a detectar rápidamente cualquier movimiento.
- Incluye herramientas para enseñar a los menores hábitos básicos de ahorro.
- La tarjeta puede bloquearse y desbloquearse fácilmente desde la aplicación.
- Admite pagos sin contacto
- una opción práctica para compras cotidianas.
Limitaciones
- Algunas funciones dependen del plan Revolut contratado por el adulto responsable.
- La disponibilidad de tarjetas y servicios puede variar según el país.
- Los menores necesitan supervisión para evitar gastos impulsivos o innecesarios.
- La configuración inicial puede resultar algo compleja para algunas familias.
- No sustituye una cuenta bancaria completa para adolescentes con necesidades avanzadas.
Preguntas frecuentes
01¿Qué es Revolut – Kids & Teens y para quién está pensado?
Revolut – Kids & Teens es una experiencia financiera diseñada para que niños y adolescentes aprendan a gestionar su dinero con mayor autonomía, siempre bajo la supervisión de un adulto. Normalmente está vinculada a la cuenta Revolut de un padre, madre o tutor, quien puede enviar dinero, revisar movimientos y establecer ciertos controles. La disponibilidad de funciones puede depender de la edad, el país y el plan contratado.
02¿Necesita el menor una cuenta Revolut independiente para utilizar Revolut – Kids & Teens?
En general, el servicio funciona como una cuenta o perfil vinculado a la cuenta principal del padre, madre o tutor, por lo que el adulto debe registrarse primero en Revolut y cumplir los requisitos de identidad correspondientes. El menor puede utilizar su propia aplicación o tarjeta, según la modalidad disponible, pero la administración y responsabilidad principal permanecen en el adulto. Conviene comprobar las condiciones locales antes de descargarla.
03¿Qué controles puede utilizar el padre o tutor sobre la cuenta del menor?
La aplicación permite al adulto supervisar diferentes aspectos de la actividad financiera del menor, como enviar o retirar fondos, consultar transacciones y gestionar la tarjeta, dependiendo de las funciones disponibles en su región. También puede ayudar a establecer límites y fomentar hábitos responsables. Sin embargo, no debe considerarse una herramienta de vigilancia absoluta: es importante revisar la configuración, las notificaciones y las condiciones del servicio periódicamente.
04¿Revolut – Kids & Teens incluye una tarjeta y se puede utilizar en tiendas o por Internet?
Según el país, la edad del usuario y el plan de Revolut contratado por la familia, el menor puede recibir una tarjeta física o utilizar determinadas funciones de pago compatibles. La tarjeta suele servir para compras en comercios y, en algunos casos, para pagos digitales, aunque pueden existir restricciones para compras online, retiradas de efectivo, comercios concretos o pagos internacionales. Antes de usarla, conviene revisar límites, comisiones y compatibilidad.
05¿Es segura Revolut – Kids & Teens y qué deben tener en cuenta las familias?
Revolut – Kids & Teens incorpora medidas de seguridad habituales, como controles desde la cuenta del adulto, notificaciones de movimientos y opciones para bloquear o gestionar la tarjeta. Aun así, ninguna aplicación elimina por completo los riesgos de fraude, pérdida del dispositivo o uso indebido. Los padres deben explicar al menor que no comparta códigos, contraseñas ni datos de la tarjeta, y activar las medidas de seguridad recomendadas.
Revolut – Kids & Teens en otros idiomas


